Konkrete Anlässe · Rajkowski Tax

Holding gründen

Sie planen eine Holding oder möchten eine bestehende GmbH in eine Holdingstruktur einbinden? Wir begleiten die steuerliche Vorbereitung und Umsetzung. Dabei berücksichtigen wir Ihre Beteiligungen, die geplante Verwendung der Gewinne und einen möglichen späteren Verkauf.

Anliegen besprechen
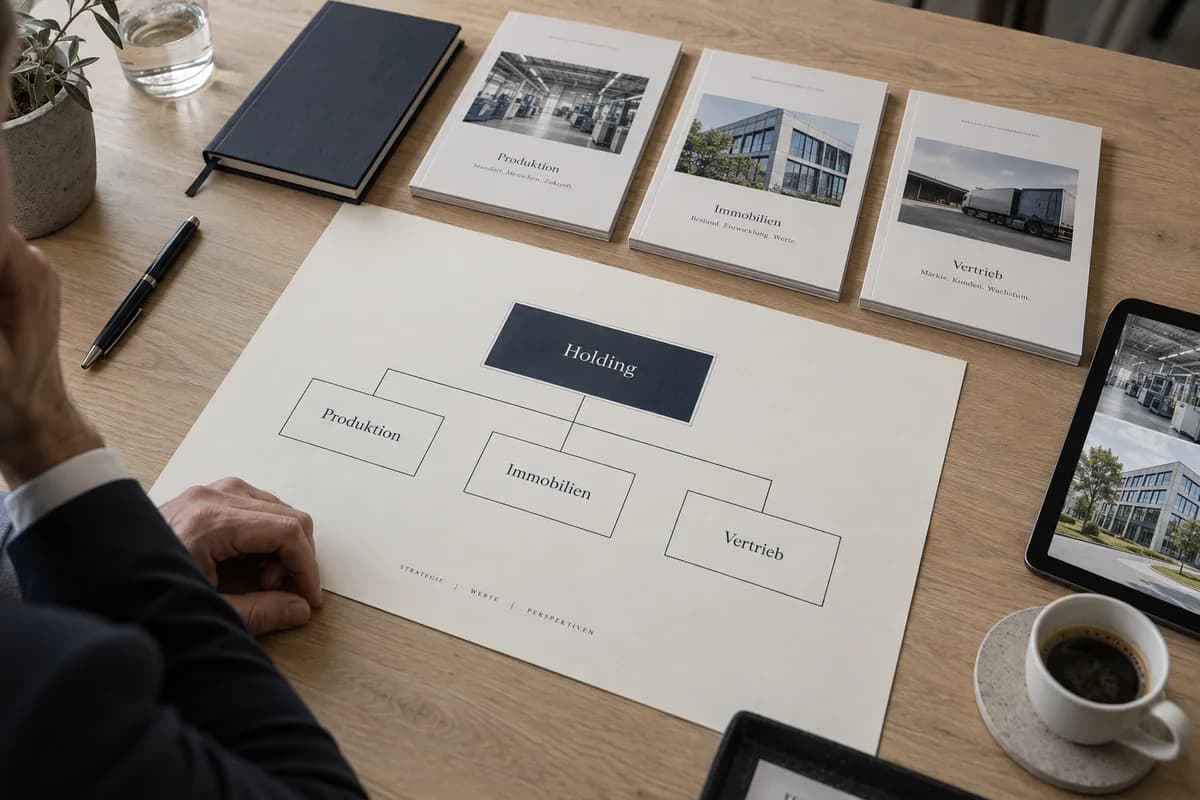
Beteiligungsplan einer Holding mit mehreren Unternehmensbereichen
KI-generiertes Symbolbild

Ihre Ausgangslage

Eine Beteiligungsebene mit einem klaren Zweck.

Eine Holding hält Beteiligungen an anderen Gesellschaften. Ob diese zusätzliche Ebene sinnvoll ist, hängt von Ihren Zielen und der bestehenden Struktur ab.

  • Sie gründen eine operative Gesellschaft und überlegen, von Beginn an eine Holding vorzusehen.
  • Sie halten bereits GmbH-Anteile und möchten diese in einer Beteiligungsgesellschaft bündeln.
  • Weitere Beteiligungen, Investitionen oder ein späterer Unternehmensverkauf gehören zu Ihren Plänen.

Unser Beitrag

Vorteile, Voraussetzungen und Aufwand zusammen prüfen.

Ziele und Beteiligungen ordnen

Wir betrachten, welche Gesellschaften und Vermögenswerte zusammengehören sollen und welche Rolle die Holding übernimmt. Dabei beziehen wir auch geplante Verkäufe ein – etwa die Frage, ob eine Betriebsimmobilie langfristig beim Unternehmen bleiben soll.

Steuerliche Folgen vergleichen

Wir prüfen Ausschüttungen und mögliche Anteilsverkäufe auf Gesellschafts- und Gesellschafterebene. Entscheidend ist auch, ob Gewinne reinvestiert oder privat benötigt werden. Steuerliche Begünstigungen und die spätere Ausschüttung an Sie persönlich betrachten wir getrennt.

Holding neu gründen oder nachträglich aufbauen

Eine Neugründung unterscheidet sich von der Übertragung vorhandener GmbH-Anteile. Wir prüfen den passenden Weg und seine Bedingungen. Eine Einbringung ist nicht automatisch steuerneutral; spätere Verkäufe können Nachversteuerung auslösen.

Laufende Kosten und Pflichten einplanen

Wir beziehen Einrichtungs- und laufende Kosten sowie mögliche Nachweispflichten in die Planung ein. Dazu gehört die Frage, ob die Struktur auch bei einer anderen Gewinnentwicklung zu Ihrem Vorhaben passt.

Zusammenarbeit & Rahmen

Von Ihrer Planung zur steuerlichen Umsetzung.

  1. Ausgangslage aufnehmen

    Wir besprechen Beteiligungen, bisherige Übertragungen, geplante Investitionen und Ihren persönlichen Mittelbedarf.

  2. Mögliche Wege bewerten

    Wir ordnen die steuerlichen Folgen ein und erläutern Voraussetzungen, Risiken und den voraussichtlichen Folgeaufwand.

  3. Umsetzung abstimmen

    Wir begleiten die vereinbarten steuerlichen Schritte. Rechtliche Berater und Notariat beziehen wir entsprechend dem Vorhaben ein.

Bereits gehaltene Beteiligungen, frühere Übertragungen und geplante Verkäufe gehören von Anfang an in die Vorbereitung. Steuerliche Schritte stimmen wir mit den rechtlichen Beratern und dem Notariat ab.

Digital organisiert. Persönlich besprochen.

Unterlagen stellen Sie uns digital bereit. Ihre Fragen und die nächsten Schritte besprechen wir persönlich – vor Ort, per Telefon oder Video.

Mehr zur digitalen Zusammenarbeit

Beratungsfragen

Was Sie vorab wissen sollten.

Ist die Holding eine eigene Rechtsform?

Nein, der Begriff beschreibt die Funktion als Beteiligungsgesellschaft. Welche Rechtsform dafür gewählt wird, etwa eine GmbH, ist eine gesonderte Entscheidung.

Kann ich eine Holding über meiner bestehenden GmbH aufbauen?

Eine nachträgliche Holdingstruktur kommt grundsätzlich infrage. Vor der Anteilsübertragung prüfen wir Beteiligungsverhältnisse, den Einbringungsweg und die steuerlichen Voraussetzungen. Auch bereits geplante Verkäufe gehören in diese Prüfung.

Lohnt sich eine Holding ab einer bestimmten Gewinnhöhe?

Eine einzelne Gewinnzahl reicht nicht. Wir betrachten Reinvestitionen, Ihren privaten Mittelbedarf und die zusätzlichen laufenden Kosten. Wird der Gewinn weitgehend privat benötigt, kann die Beurteilung anders ausfallen als bei langfristigen Investitionen im Unternehmensverbund.

Was gilt, wenn ich einen Verkauf plane?

Dann sollten Zeitpunkt und bisherige Struktur früh geprüft werden. Eine vorgeschaltete Einbringung kann Bedingungen und Nachversteuerungsfolgen mit sich bringen; eine Holding macht den anschließenden Verkauf nicht automatisch steuerfrei.
Welche Aufgabe soll Ihre Holding erfüllen?

Beschreiben Sie uns Ihre heutige Beteiligungsstruktur und Ihre nächsten Vorhaben. Wir klären, welche steuerlichen Fragen für eine fundierte Entscheidung zu prüfen sind.

Anliegen besprechen

Rajkowski Tax

Kontakt aufnehmen

Kontaktformular bereitgestellt von Meetergo.

Alternativ: info@rajkowski.tax